Coraz więcej osób prywatnych decyduje się na finansowanie auta EV prywatnie, zamiast tradycyjnego zakupu na własność. Jedną z najczęściej wybieranych form jest właśnie leasing konsumencki na samochód elektryczny – rozwiązanie, które pozwala użytkować nowoczesne auto z napędem elektrycznym bez konieczności angażowania pełnej kwoty zakupu. W artykule wyjaśniamy, jak to działa, na co zwrócić uwagę, oraz porównujemy z leasingiem firmowym.
Jak działa leasing konsumencki EV?
W przypadku osoby prywatnej, leasing konsumencki samochodu elektrycznego polega na tym, że firma leasingowa kupuje auto, a Ty jeździsz nim w zamian za miesięczną ratę. Zazwyczaj masz do wyboru opcję wykupu pojazdu po zakończeniu umowy albo zwrotu i podpisania nowej umowy. Do zawarcia umowy leasingowej wystarczy często tylko dowód osobisty, podstawowe dokumenty oraz pozytywna decyzja leasingodawcy. Kluczowe elementy umowy obejmują czas trwania (np. 24-48 miesięcy), ratę miesięczną, wykup lub zakończenie umowy bez wykupu. Dla pojazdów elektrycznych dodatkowo jest to możliwość skorzystania z rządowych programów dopłat, niższe koszty eksploatacji i atrakcyjność nowej technologii – co czyni ofertę bardziej przystępną dla użytkownika prywatnego.
Korzyści leasingu konsumenckiego EV
- niższy wkład własny lub możliwość zerowej wpłaty początkowej – stosunkowo dobre warunki dostępne już dla osób prywatnych, również dla EV;
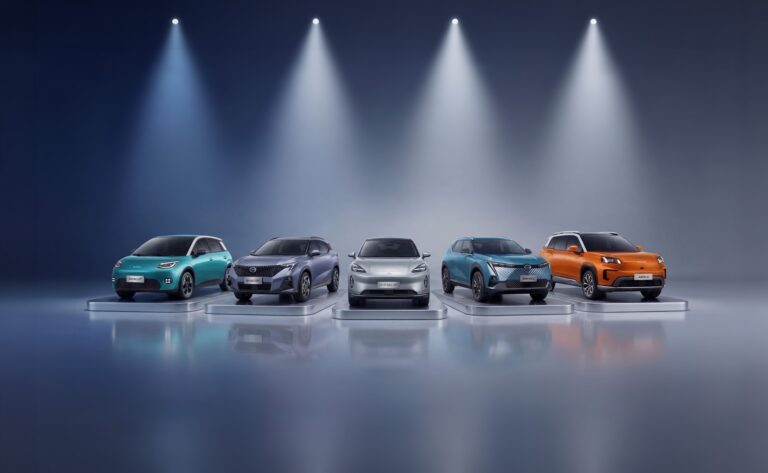
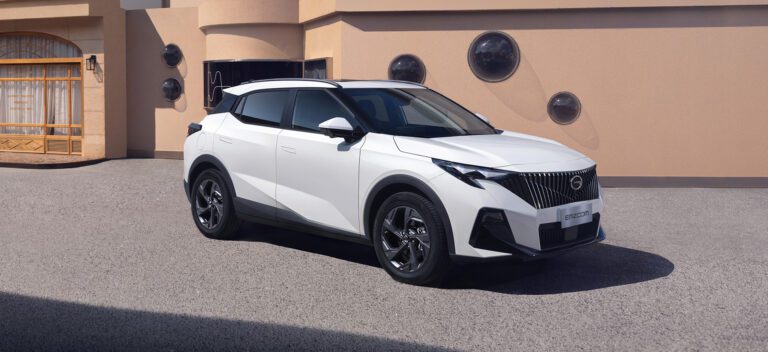
- użytkowanie auta nowej generacji – jeździsz nowym modelem, takim jak GAC AION V lub GAC HYPTEC HT, bez jednorazowego wydatku całej kwoty;
- prostszy proces niż kredyt – mniej formalności w porównaniu z klasycznym zakupem;
- możliwość testowania technologii BEV – sprawdzasz jak sprawuje się auto elektryczne, ile kosztuje ładowanie, jakie są codzienne realia, bez dużego ryzyka.
Ograniczenia i na co uważać
- Umowa zawiera warunki dotyczące limitu kilometrów i stanu technicznego pojazdu – przekroczenie limitu lub nadmierne zużycie może skutkować dodatkowymi opłatami;
- Wykup pojazdu po umowie może być niezbyt atrakcyjny – warto sprawdzić jego wartość wykupu na początku;
- Programy dopłat mogą mieć ograniczenia – np. limit cenowy pojazdu lub warunki użytkowania; dla klientów prywatnych możliwość skorzystania bywa mniej elastyczna niż dla firm;
- W przypadku EV trzeba uwzględnić infrastrukturę ładowania i koszty ładowania – leasing nie usuwa tych aspektów użytkowania;
- W razie wycofania się z umowy przed czasem lub uszkodzenia auta warunki mogą być mniej korzystne.
Leasing konsumencki vs leasing firmowy – co się zmienia?
| Leasing konsumencki (osoba prywatna) | Leasing firmowy | |
| podmiot umowy | osoba fizyczna | przedsiębiorstwo |
| ulgi podatkowe | ograniczone | możliwość odliczeń, amortyzacji, zwolnień |
| limit pojazdu EV | zależny od warunków oferty | więcej możliwości konfiguracji |
| użytkowanie | głównie prywatne | bardziej intensywne – flota, biznes |
| procedury i wymagania | często prostsze | bardziej kompleksowe księgowo-prawne |
Dla prywatnego użytkownika leasing konsumencki samochodu elektrycznego może być wygodną drogą do EV bez potrzeby zaangażowania dużej gotówki. Natomiast dla firm leasing EV często oznacza dodatkowe korzyści podatkowe i eksploatacyjne.
Czy opłaca się finansowanie auta EV prywatnie?
Decydując się na finansowanie auta EV prywatnie, warto porównać ratę leasingu ze standardowym kredytem lub zakupem na własność. Kluczowe będą: cena auta, potencjalna dopłata rządowa, przewidywany przebieg, koszt ładowania i możliwość wykupu pojazdu. Jeśli korzystasz głównie w mieście, masz dostęp do ładowarki i zależy Ci na nowej technologii – leasing konsumencki może okazać się bardzo konkurencyjny.