
Ubezpieczenie samochodu elektrycznego w zakresie obowiązkowym nie różni się od aut spalinowych – OC samochodu elektrycznego jest wymagane prawnie i bez niego nie można jeździć po drogach publicznych. Polisa OC pokrywa szkody wyrządzone osobom trzecim w wyniku wypadku, którego sprawcą jesteśmy. Wysokość składki OC dla elektryka jest zazwyczaj porównywalna lub nieznacznie wyższa niż dla auta spalinowego o podobnej wartości, choć niektóre towarzystwa oferują zniżki dla kierowców aut elektrycznych jako bardziej odpowiedzialnych ekologicznie.
Czy polisa AC jest obowiązkowa dla samochodów elektrycznych?
AC auto elektryczne (autocasco) nie jest obowiązkowe, ale zdecydowanie zalecane, szczególnie dla nowych i drogich modeli. Polisa AC chroni nasz pojazd przed kradzieżą, uszkodzeniem w wypadku (także z naszej winy), dewastacją, żywiołami i innymi zdarzeniami losowymi. Dla samochodu wartego 150 000-200 000 zł brak AC to ogromne ryzyko finansowe – całkowita strata auta w wypadku oznaczałaby utratę całej wartości bez jakiegokolwiek odszkodowania.
Specyfika ubezpieczenia baterii trakcyjnej
Kluczowym elementem ubezpieczenia samochodu elektrycznego jest pokrycie baterii trakcyjnej. Bateria to najdroższy komponent auta elektrycznego – jej wymiana może kosztować 40 000-100 000 zł, w zależności od modelu. Dlatego przy wyborze polisy AC warto upewnić się, że bateria jest wliczona w sumę ubezpieczenia i że polisa pokrywa jej uszkodzenie lub kradzież.
Kluczowe kwestie dotyczące ubezpieczenia baterii:
- Czy bateria jest wliczona w sumę ubezpieczenia AC?
- Czy polisa pokrywa uszkodzenie baterii w wypadku?
- Czy obejmuje degradację baterii (zwykle nie, to naturalne zużycie)
- Czy pokrywa kradzież samej baterii (rzadkie, ale możliwe)
- Jaka jest franszyza w przypadku szkody w baterii?
Większość towarzystw automatycznie włącza baterię w sumę ubezpieczeniową, ale warto to potwierdzić na piśmie. Niektóre polisy mają jednak wyłączenia – np. nie pokrywają uszkodzeń baterii spowodowanych głębokim rozładowaniem, zalewaniem wodą (powódź) czy nieprawidłową eksploatacją. Czytanie OWU (Ogólnych Warunków Ubezpieczenia) jest tu kluczowe.
Warto też wiedzieć, że część producentów oferuje własne gwarancje na baterię (zazwyczaj 8 lat/160 000 km) pokrywające jej degradację poniżej określonego poziomu (np. 70% pojemności). To nie jest ubezpieczenie w tradycyjnym sensie, ale dodatkowa ochrona wartości pojazdu.
Wyższe koszty części i napraw
Samochody elektryczne mają często wyższe koszty napraw niż spalinowe odpowiedniki, co wpływa na wysokość składki AC. Części zamienne mogą być droższe (szczególnie komponenty elektroniczne i układ napędowy), a naprawy wymagają specjalistycznej wiedzy i sprzętu. Nie każdy warsztat posiada uprawnienia do naprawy aut elektrycznych, co może wydłużyć czas likwidacji szkody i zwiększyć koszty.
Z drugiej strony, elektryki mają prostszą konstrukcję mechaniczną – brak skomplikowanej skrzyni biegów, turbodoładowania, układu wydechowego. To oznacza mniej potencjalnych awarii i niższe koszty eksploatacji. Jednak w przypadku poważnego wypadku, gdy uszkodzeniu ulegnie bateria czy silnik elektryczny, koszty naprawy mogą być znaczące.
Czynniki wpływające na koszt ubezpieczenia EV:
- Wysoka wartość pojazdu (szczególnie nowe modele)
- Drogie części zamienne (bateria, silnik elektryczny, elektronika)
- Ograniczona sieć warsztatów z uprawnieniami do napraw EV
- Wyższa wartość odzyskanych części (mniej kradzieży)
- Bezpieczniejsze prowadzenie przez kierowców EV (statystyki)
W praktyce składki AC dla samochodów elektrycznych są około 10-30% wyższe niż dla porównywalnych aut spalinowych. Jednak warto porównać oferty różnych towarzystw – niektóre specjalizują się w ubezpieczeniach EV i oferują konkurencyjne stawki. Dodatkowo część firm daje zniżki za systemy ADAS, które poprawiają bezpieczeństwo.
Praktyka ubezpieczycieli i przykładowy model
W praktyce, ubezpieczyciele traktują samochody elektryczne podobnie jak inne pojazdy premium. Przy wycenie składki biorą pod uwagę wartość auta, wiek i doświadczenie kierowcy, historię szkód, miejsce parkowania (garaż vs ulica) oraz zakres ochrony. Dla przykładu, roczna polisa AC+OC dla
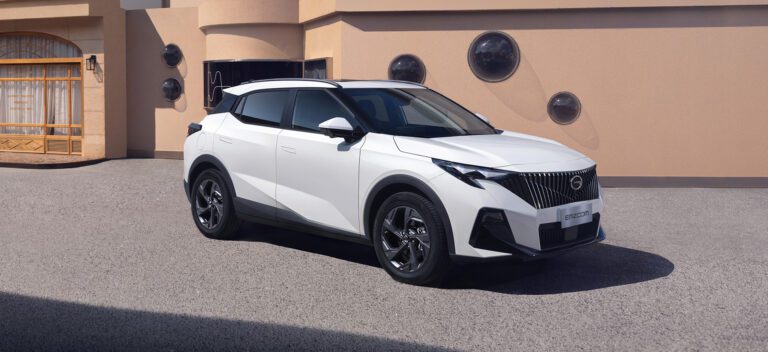
GAC Aion V wartego 178 900 zł, dla 35-letniego kierowcy z 10-letnim doświadczeniem i bez szkód, parkowanego w garażu, może wynieść około 3500-5000 zł.
Dla porównania, podobnej wartości SUV spalinowy mógłby kosztować 3000-4500 zł, czyli różnica to około 500-1000 zł rocznie. To koszt dwóch tankowań diesla, który w perspektywie oszczędności na eksploatacji elektryka szybko się amortyzuje. Dodatkowo można obniżyć składkę, wybierając wyższą franczyzę (np. 1000 zł zamiast 500 zł) czy rezygnując z niektórych opcji dodatkowych (np. szyby, assistance).
Dodatkowe opcje ubezpieczeniowe dla EV
Przy zawieraniu ubezpieczenia auta elektrycznego warto rozważyć kilka dodatkowych opcji. Po pierwsze – assistance dla aut elektrycznych, który obejmuje pomoc w przypadku rozładowania baterii (dotransportowanie do najbliższej stacji ładowania). Po drugie – ubezpieczenie kabla ładującego i wallboxa, które mogą być skradzione lub uszkodzone. Po trzecie – ubezpieczenie kradzieży elementów elektronicznych (kamery, czujniki ADAS).
Niektóre towarzystwa oferują też specjalistyczne polisy dla kierowców EV, które obejmują np. zwrot kosztów alternatywnego transportu w przypadku długiej naprawy (wynajem auta zastępczego), pokrycie kosztów postoju na parkingu strzeżonym w przypadku długiej likwidacji szkody czy specjalne warunki dla flot elektrycznych.
Wybierając ubezpieczenie dla swojego samochodu elektrycznego GAC, warto skonsultować się z agentem ubezpieczeniowym specjalizującym się w EV. Pomoże on dobrać optymalny zakres ochrony i upewnić się, że wszystkie kluczowe komponenty (szczególnie bateria) są odpowiednio zabezpieczone.