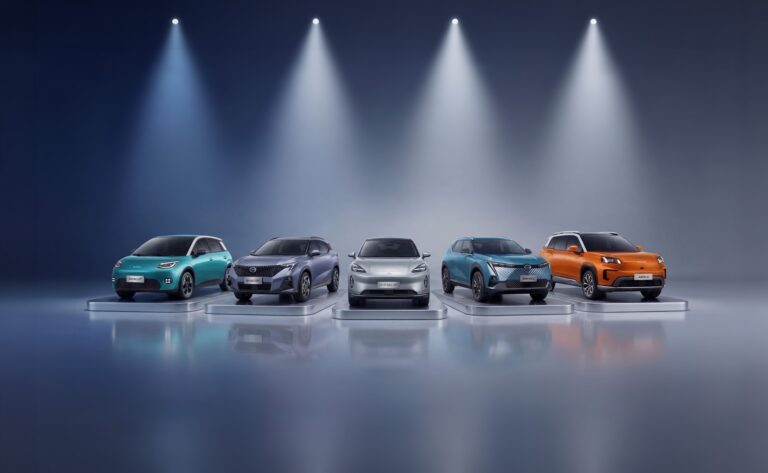
Samochód elektryczny w firmie to coraz częstsza decyzja – nie tylko ze względów wizerunkowych, ale przede wszystkim finansowych. Leasing elektryka pozwala obniżyć koszty eksploatacji, skorzystać z ulg podatkowych i wpisać raty w koszty działalności. Jak to działa w praktyce? Który model finansowania wybrać? I dlaczego akurat teraz warto się zdecydować?
Leasing operacyjny vs. finansowy dla elektryka – kluczowe różnice podatkowe
Leasing operacyjny to najpopularniejsza forma finansowania aut firmowych w Polsce. Raty leasingowe wliczane są w koszty uzyskania przychodu (z pewnymi limitami), a VAT od rat odlicza się w 50% przy użytku mieszanym lub w 100% przy wyłącznie służbowym. Po zakończeniu umowy auto wraca do leasingodawcy lub można je wykupić za ustaloną wartość końcową.
Leasing finansowy działa inaczej – pojazd od początku traktowany jest jako środek trwały przedsiębiorcy. Kosztem podatkowym jest amortyzacja i część odsetkowa rat. Ta forma stosowana jest rzadziej, ale bywa korzystna przy określonych strukturach podatkowych.
Dla elektryka kluczowa jest informacja o limicie amortyzacji: próg, do którego można rozliczać koszty użytkowania auta elektrycznego w firmie, jest wyższy niż dla spalinowych – co bezpośrednio wpływa na opłacalność leasingu drogich modeli.
Leasing 101% GAC AION V (PKO Leasing) – szczegóły oferty
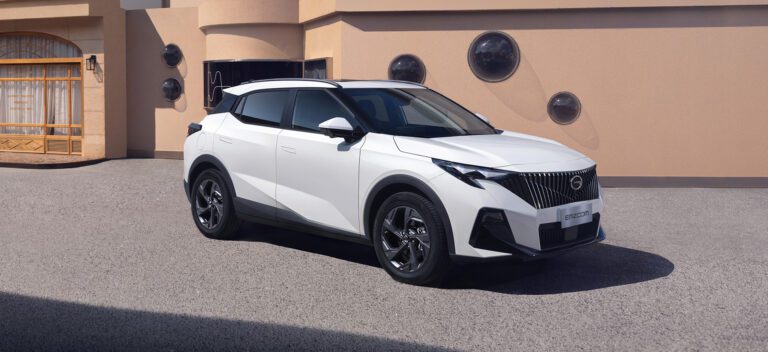
Dla klientów zainteresowanych GAC AION V dostępna jest dedykowana oferta leasingowa we współpracy z PKO Leasing, funkcjonująca pod nazwą Leasing 101%.
Parametry oferty: wpłata własna 45%, wartość końcowa 19%, oprocentowanie oparte na WIBOR 1M. Oznacza to, że miesięczne raty są stosunkowo niskie w stosunku do wartości pojazdu, a po zakończeniu umowy przedsiębiorca może wykupić auto za 19% jego wartości początkowej lub zdecydować się na wymianę na nowy model.
Oferta skierowana jest przede wszystkim do firm, które chcą wpisać raty w koszty i jednocześnie korzystać z niskich kosztów eksploatacji elektryka. Po więcej szczegółów najlepiej zgłosić się bezpośrednio do salonu GAC – doradcy pomogą dobrać optymalną strukturę finansowania.
Najem długoterminowy vs. leasing – co wybrać?
Najem długoterminowy (tzw. full service leasing lub wynajem długoterminowy) to alternatywa dla klasycznego leasingu, która zyskuje popularność szczególnie wśród małych i średnich firm oraz jednoosobowych działalności.
W przypadku GAC HYPTEC HT dostępny jest najem od 1 138 zł netto miesięcznie z ubezpieczeniem OC/AC/NW w pakiecie. To znaczy, że poza miesięczną ratą nie ma żadnych niespodziewanych kosztów związanych z ubezpieczeniem – wszystko w jednej, przewidywalnej kwocie.
Najem jest lepszy niż leasing, gdy zależy Ci na prostocie i braku zobowiązań na koniec umowy, gdy chcesz mieć zawsze nowe auto bez kłopotu ze sprzedażą starego, lub gdy działasz jako jednoosobowa firma i wolisz stały, przewidywalny koszt miesięczny.
Leasing sprawdza się lepiej, gdy planujesz wykupić pojazd po zakończeniu umowy, chcesz budować majątek firmy lub masz specyficzne wymagania dotyczące struktury kosztów podatkowych.
Leasing elektryka + program Twoje e Auto – czy można łączyć?
To częste pytanie i odpowiedź jest niestety ograniczona: program Twoje e Auto skierowany jest wyłącznie do osób fizycznych kupujących auto na własność. Przedsiębiorcy biorący auto w leasing operacyjny nie mogą bezpośrednio skorzystać z rządowej dotacji, bo leasingobiorca nie jest właścicielem pojazdu – jest nim leasingodawca.
Firmy mogą natomiast korzystać z innych ulg: podwyższony limit amortyzacji dla elektryków, pełne odliczenie VAT przy użytku służbowym, niższe koszty eksploatacji wliczane w KUP. Warto skonsultować się z księgowym, żeby optymalnie zaplanować strukturę finansowania.
Osoby fizyczne prowadzące działalność mogą w pewnych przypadkach kupić auto prywatnie z dopłatą, a następnie użyczać je firmie – ale takie rozwiązania wymagają indywidualnej analizy podatkowej.